近几年,特医食品行业始终处于“需求旺盛、发展受限”的矛盾格局,产品创新受限、临床渠道闭塞两大难题长期制约行业进阶。2026年两大国家级政策密集落地,从产品标准、临床应用两大核心维度完成行业顶层规则重构,或将打破原有发展桎梏。
2026年,中国特殊医学用途配方食品(以下简称“特医食品”)行业迎来两大里程碑式国家级政策变革,或将重塑行业发展格局,成为赛道转型升级的关键破局之年。
第一件核心事件► 《特殊医学用途配方食品生产许可审查细则(2026版)》正式实施(数据来源:国家市场监督管理总局2026年第11号公告)。新版细则对原有特医食品品类进行全面细化、拆分与扩容,大幅完善品类细分体系,其中特殊医学用途婴儿配方食品新增6个品类,全行业特医食品总产品类别细化至46个,构建起更精细化、系统化的产品标准体系。
第二件核心事件 ► 2026年8月26日,国家卫生健康委会同市场监管总局联合印发《关于规范医疗机构特殊医学用途配方食品使用的指导意见》,首次为特医食品的院内规范化使用、渠道落地制定统一标准与流程。
两大政策形成互补、双向赋能格局:前者打开了产品创新的链路,破除产品研发、注册、生产的标准壁垒;后者打通了临床应用的“最后一公里”,解决产品落地终端的渠道难题。双重政策红利叠加,正在全方位重塑特医食品行业的产品格局、竞争格局与市场格局,推动行业迈入全新发展周期。
01 ► 赛道扩容:精细化重构,完善临床营养拼图
品类数量的大幅增长只是表层变化,行业更深层的核心变革,是特医食品分类逻辑从粗放笼统走向精准细分,各品类之间的衔接性、适配性大幅提升,形成覆盖全人群、多场景、多病症的完整营养产品体系。
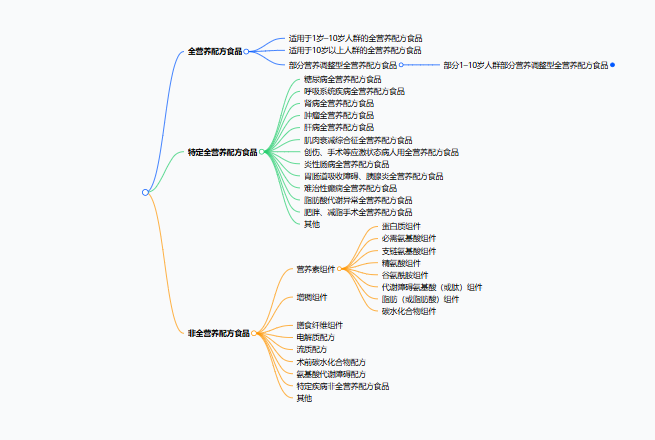
在全营养配方领域,旧版标准中笼统的“全营养配方食品”被精准拆解为三大细分品类,分别为适用于1—10岁人群、适用于10岁以上人群、部分营养调整型全营养配方食品。细化的人群划分标准,既填补了不同年龄段人群的营养适配空白,也实现了与特医婴儿配方食品品类的无缝衔接,完善了全生命周期产品布局。
在特定全营养配方领域,新版目录彻底告别以往模糊笼统的分类方式,明确划定糖尿病、肾病、肿瘤、肝病等13种特定疾病对应的全营养配方食品品类,同时专门设置“其他”预留类别,为未来行业产品创新、新场景品类拓展预留了充足的政策空间与合规空间。
本次改革中,非全营养配方成为增量最显著、变化最剧烈的细分赛道。据新版审查细则公示内容显示,旧版标准中非全营养配方仅包含营养素组件、电解质配方、增稠组件等5—6个基础大类,品类覆盖十分有限。而新版目录对核心品类完成深度拆分与扩容,仅营养素组件就细化为蛋白质组件、必需氨基酸组件、支链氨基酸组件、精氨酸组件、谷氨酰胺组件等8个细分品种。
与此同时,新规新增术前碳水化合物配方、特定疾病非全营养配方、膳食纤维组件等全新品类,让非全营养配方细分类别拓展至10个以上,极大丰富了细分场景的产品供给。
特殊医学用途婴儿配方食品同样实现大幅扩容,品类数量从原有6个增至12个,新增生酮配方、防反流配方、脂肪代谢异常配方、高能量配方等多个细分品类,针对特殊婴幼儿群体的细分产品供给更加完善,进一步贴合特殊宝宝的差异化营养适配需求。
纵观本次全品类升级,行业变革的核心本质,是特医食品从基础营养补充供给,向精准化、场景化、临床化营养适配的跨越式升级。品类扩容带来的制度红利在全赛道释放,其中非全营养配方赛道的增量潜力与发展空间最为突出,将成为未来行业竞争的核心主战场。
02► 激活之变:破除标准壁垒,存量技术全面落地
长期以来,特医行业存在一个核心发展矛盾:临床有需求、企业有技术、市场有缺口,但行业无对应品类标准,大量成熟技术与产品无法合规注册上市,形成严重的资源闲置。新版分类目录的精细化调整,彻底解决了这一“有需求、无品类”的制度瓶颈。
从当前已获批的特医非全营养产品市场结构来看,蛋白质组件产品占据绝大多数市场份额,碳水化合物、电解质、脂肪等其他组件品类的产品获批数量、市场占比均处于偏低水平。这一结构特征具备鲜明的行业发展阶段性特点:蛋白质营养干预的临床认知普及最早、市场需求最为明确,且在旧版标准体系下审评路径清晰、落地门槛较低,因此成为多数企业入局特医赛道的首选切入点。
通过与行业头部企业深度交流可知,国内多数深耕特医领域的企业,早已完成各类细分新品类的技术储备、配方研发与产线布局。此次新规拆分细化的精氨酸组件、支链氨基酸组件等细分品类,其产品配方、生产工艺、质量控制体系早已实现成熟落地,唯一的发展阻碍就是旧版标准品类缺失,缺乏明确的注册依据与技术审评尺度。
这也正是新版细则落地后,支链氨基酸组件、精氨酸组件等新兴品类能够快速完成注册落地的核心原因:并非企业临时突击研发,而是行业技术早已成熟,仅等待政策“准生证”落地。新规的出台,为大量沉淀已久的成熟技术、创新品类打通了合规上市的制度通道。
行业审评理念的升级,更是释放了重磅创新利好。2026年7月,“肌肉健康靶向非全营养配方食品”等新型非全营养配方产品,正式纳入国家优先审评通道。这一举措标志着新规预留的开放性创新条款,正式从纸面制度落地为实操政策。
行业审评逻辑已然发生根本性转变:从传统单一的合规性审核,转向鼓励创新、扶持差异化品类的全新审评导向。对于想要避开同质化竞争、布局细分蓝海赛道的企业而言,这是极具价值的行业信号,未来差异化、精准化、创新型特医产品将获得更宽松的发展环境。
03► 渠道之变:院内正门全开,终端通路彻底打通
产品品类再丰富、技术储备再成熟,如果无法进入核心医疗场景、触达目标人群,所有创新都难以落地。《关于规范医疗机构特殊医学用途配方食品使用的指导意见》的出台,精准直击行业多年核心痛点,彻底破解特医食品“进院难、使用乱、无规范”的终端渠道壁垒。
该指导意见明确要求,各级医疗机构需设立专属的特医食品使用管理部门或工作小组,建立本机构《特殊医学用途配方食品供应目录》并实施动态更新调整。同时搭建完整的遴选、审核、采购、使用、评估、退出全流程管理制度,让特医食品进入医疗机构拥有了制度化的固定入口与标准化的操作流程,彻底告别以往零散、非正规的落地模式。
在院内精细化管理层面,新规对特医食品的采购、贮存、陈列、使用全环节提出规范化管控要求:医疗机构需设置特医食品专属销售区域,明确标注“特殊医学用途配方食品销售专区(或专柜)”;患者住院期间的特医食品使用情况,需统一记入病历档案。
看似严格的监管约束,实则是对行业的全方位合规赋能。这些统一标准的落地,为特医食品在医疗场景中的规范化、常态化使用提供了坚实的制度保障,彻底扫清了长期困扰行业发展的“有产品、无通路”核心障碍。
本次政策中,最具长远价值的核心界定,是明确特医食品不属于药品,不得开具处方,其发放、收费等环节需与药品严格区分。这一官方定性,不仅为特医食品在医疗机构内的独立运营、场景化应用提供了法理依据,也为后续接入医保、商业保险等支付体系预留了充足的政策空间。
同时,政策鼓励有条件的医疗机构完善特医食品信息业务编码管理,将其销售、使用项目纳入医院信息化系统。这一部署预示着,特医食品正在逐步融入医疗机构规范化运营体系,正式成为医疗健康服务体系的重要配套板块,行业发展的合规性、专业性、认可度大幅提升。
04►
结语:政策东风已至,特医行业迈入质变新起点
2026年成为特医食品行业加速质变的关键一年。从供给端来看,品类精细化扩容打开了产品创新的无限空间,激活了行业沉淀已久的技术存量;从渠道端来看,医疗机构规范化政策落地,打通了市场落地的核心瓶颈。供给侧创新大门全面敞开,需求侧终端通路全面畅通,行业正式完成从“有无之争”到“优劣之分、精准之别”的升级跃迁。
特医食品作为适配特殊人群营养适配需求的特殊食品,在临床康复、机体状态维持、特殊人群营养保障等方面具备重要的配套价值。如今政策体系持续完善、临床场景持续规范、市场需求持续释放,特医赛道已然站在了前所未有的发展新起点。
本文来源:SJGLE食品加工包装在线 *报告版权归原撰写/发布机构所有,本公众号仅做整理及学习交流使用。